Domain druckluftmessgerät.de kaufen?
Wir ziehen mit dem Projekt
druckluftmessgerät.de um.
Sind Sie am Kauf der Domain
druckluftmessgerät.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain druckluftmessgerät.de kaufen?
Wann ist eine Schenkung keine Schenkung?
Eine Schenkung ist keine Schenkung, wenn sie unter Zwang oder Druck erfolgt. Wenn der Schenker gezwungen wird, etwas zu verschenken, kann dies nicht als freiwillige Schenkung betrachtet werden. Ebenso kann eine Schenkung angefochten werden, wenn der Schenker zum Zeitpunkt der Schenkung nicht in der Lage war, vernünftig zu handeln, beispielsweise aufgrund von Geisteskrankheit oder Betrunkenheit. Zudem kann eine Schenkung rückgängig gemacht werden, wenn der Beschenkte den Schenker arglistig getäuscht hat oder die Schenkung unter falschen Vorwänden erfolgte. In solchen Fällen kann die Schenkung vor Gericht angefochten und für ungültig erklärt werden. **
Wie Schenkung melden?
Um eine Schenkung zu melden, müssen Sie in der Regel eine Schenkungssteuererklärung bei Ihrem zuständigen Finanzamt einreichen. In dieser Erklärung müssen Sie alle relevanten Informationen zur Schenkung angeben, wie z.B. den Wert des Geschenks und den Bezug zwischen Schenkendem und Beschenktem. Es ist wichtig, dass Sie die Fristen für die Meldung einer Schenkung einhalten, da andernfalls Strafen drohen können. Falls Sie unsicher sind, wie Sie eine Schenkung korrekt melden sollen, empfehle ich Ihnen, sich an einen Steuerberater oder das Finanzamt zu wenden, um professionelle Hilfe zu erhalten. **

Ähnliche Suchbegriffe für Schenkung
Top-Angebote
Produkte zum Begriff Schenkung:
-
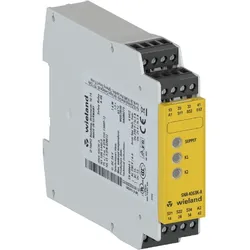
Wieland Gerät zur Überwachung R1.188.0990.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=AC/DCVersorgungsspannung bei AC 50 Hz=20,4..26,4 VVersorgungsspannung bei AC 60 Hz=20,4..26,4 VVersorgungsspannung bei DC=20,4..26,4 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=3Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=3Stoppkategorie nach IEC 60204=0Breite=22,5 mmHöhe=96,5 mmTiefe=114 mm...232,43 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wieland Gerät zur Überwachung R1.188.1000.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=ACVersorgungsspannung bei AC 50 Hz=97,8..132 VVersorgungsspannung bei AC 60 Hz=97,8..132 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=3Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=3Stoppkategorie nach IEC 60204=0Breite=22,5 mmHöhe=96,5 mmTiefe=114 mm...292,80 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wieland Gerät zur Überwachung R1.188.1010.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=ACVersorgungsspannung bei AC 50 Hz=196..253 VVersorgungsspannung bei AC 60 Hz=196..253 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=3Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=3Stoppkategorie nach IEC 60204=0Breite=22,5 mmHöhe=96,5 mmTiefe=114 mm...281,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wieland Gerät zur Überwachung R1.188.1460.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=ACVersorgungsspannung bei AC 50 Hz=196..253 VVersorgungsspannung bei AC 60 Hz=196..253 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=3Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=3Anzahl der Ausgänge, Meldefunktion, unverzögert, kontaktbehaftet=1Stoppkategorie nach IEC 60204=0Breite=22,5 mmHöhe=96,5 mmTiefe=114 mm...200,31 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist Schenkung Zugewinn?
Ist Schenkung Zugewinn? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Schenkung und dem Güterstand der Eheleute. In der Regel zählt eine Schenkung nicht zum Zugewinn, da sie als unentgeltliche Zuwendung betrachtet wird. Allerdings kann es Ausnahmen geben, wenn die Schenkung in einem bestimmten Zeitraum vor der Scheidung erfolgt ist und als Versuch gewertet wird, den Zugewinnausgleich zu umgehen. Es ist daher ratsam, sich rechtlich beraten zu lassen, um sicherzustellen, dass Schenkungen im Falle einer Scheidung keine Auswirkungen auf den Zugewinnausgleich haben. **
-
Wann Schenkung anzeigen?
Wann sollte eine Schenkung angezeigt werden? Dies hängt von den jeweiligen gesetzlichen Bestimmungen in Ihrem Land ab. In vielen Ländern müssen Schenkungen über einem bestimmten Betrag dem Finanzamt gemeldet werden. Es ist ratsam, sich über die geltenden Regelungen zu informieren, um mögliche Strafen oder Steuernachzahlungen zu vermeiden. Zudem kann es sinnvoll sein, die Schenkung auch aus rechtlichen Gründen anzuzeigen, um mögliche Streitigkeiten oder Probleme in der Zukunft zu vermeiden. Es ist daher empfehlenswert, sich frühzeitig über die Anzeigepflichten und rechtlichen Konsequenzen von Schenkungen zu informieren. **
-
Ist eine Schenkung Empfangsbedürftig?
Eine Schenkung ist grundsätzlich empfangsbedürftig, da sie eine freiwillige Zuwendung von Vermögen oder anderen Gegenständen darstellt, die vom Beschenkten angenommen werden muss. Der Beschenkte muss die Schenkung aktiv annehmen, um rechtlich wirksam zu werden. Dies kann beispielsweise durch die Übergabe des Geschenks oder eine entsprechende Erklärung erfolgen. Ohne Annahme der Schenkung durch den Beschenkten bleibt die Schenkung rechtlich unwirksam. In einigen Fällen kann die Annahme auch stillschweigend erfolgen, wenn der Beschenkte das Geschenk behält und nicht zurückgibt. **
-
Ist eine Schenkung steuerpflichtig?
Ist eine Schenkung steuerpflichtig? Die Antwort darauf hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert der Schenkung und dem Verhältnis zwischen Schenker und Beschenktem. In Deutschland gibt es Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung über diesen Freibeträgen liegt, kann Schenkungssteuer anfallen. Es ist daher ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **

Wie hoch Schenkung steuerfrei?
"Wie hoch Schenkung steuerfrei?" Die Höhe der steuerfreien Schenkung hängt von der Beziehung zwischen Schenkendem und Beschenktem ab. In Deutschland beträgt die steuerfreie Freigrenze für Schenkungen zwischen Eltern und Kindern beispielsweise 400.000 Euro alle 10 Jahre. Für Schenkungen zwischen Ehepartnern liegt die Freigrenze bei 500.000 Euro. Bei Schenkungen an andere Personen wie Geschwister oder entfernte Verwandte gelten niedrigere Freibeträge. Es ist wichtig, sich über die aktuellen Regelungen zu informieren, da diese sich je nach Land und Gesetzgebung unterscheiden können. **
Welche Kosten bei Schenkung?
Welche Kosten bei Schenkung entstehen, hängt von verschiedenen Faktoren ab. In einigen Ländern können Schenkungen steuerpflichtig sein, abhängig von der Höhe des Wertes der Schenkung und dem Verhältnis zwischen Schenkendem und Beschenktem. Es können auch Notarkosten anfallen, wenn die Schenkung notariell beurkundet werden muss. Zudem können Gebühren für die Übertragung von Eigentum oder anderen Vermögenswerten anfallen. Es ist ratsam, sich vor einer Schenkung über mögliche Kosten und steuerliche Auswirkungen zu informieren. **
Top-Angebote
Produkte zum Begriff Schenkung:
-
Wieland Gerät zur Überwachung R1.188.0660.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei DC=20,4..26,4 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=2Anzahl der Ausgänge, sicherheitsgerichtet, verzögert, kontaktbehaftet=1Stoppkategorie nach IEC 60204=1Breite=22,5 mmHöhe=96,5 mmTiefe=114 mm262,25 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wieland Gerät zur Überwachung R1.188.0910.1Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=ACVersorgungsspannung bei AC 50 Hz=196..253 VVersorgungsspannung bei AC 60 Hz=196..253 VVersorgungsspannung bei DC=26,4 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=neinGeeignet zur Überwachung von Magnetschaltern=neinGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=einkanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=3Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=3Anzahl der Ausgänge, Meldefunktion, unverzögert, kontaktbehaftet=1Anzahl der Ausgänge, Meldefunktion, un...178,58 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wieland Gerät zur Überwachung R1.188.0990.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=AC/DCVersorgungsspannung bei AC 50 Hz=20,4..26,4 VVersorgungsspannung bei AC 60 Hz=20,4..26,4 VVersorgungsspannung bei DC=20,4..26,4 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=3Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=3Stoppkategorie nach IEC 60204=0Breite=22,5 mmHöhe=96,5 mmTiefe=114 mm...232,43 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wieland Gerät zur Überwachung R1.188.1000.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=ACVersorgungsspannung bei AC 50 Hz=97,8..132 VVersorgungsspannung bei AC 60 Hz=97,8..132 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=3Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=3Stoppkategorie nach IEC 60204=0Breite=22,5 mmHöhe=96,5 mmTiefe=114 mm...292,80 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann ist eine Schenkung keine Schenkung?
Eine Schenkung ist keine Schenkung, wenn sie unter Zwang oder Druck erfolgt. Wenn der Schenker gezwungen wird, etwas zu verschenken, kann dies nicht als freiwillige Schenkung betrachtet werden. Ebenso kann eine Schenkung angefochten werden, wenn der Schenker zum Zeitpunkt der Schenkung nicht in der Lage war, vernünftig zu handeln, beispielsweise aufgrund von Geisteskrankheit oder Betrunkenheit. Zudem kann eine Schenkung rückgängig gemacht werden, wenn der Beschenkte den Schenker arglistig getäuscht hat oder die Schenkung unter falschen Vorwänden erfolgte. In solchen Fällen kann die Schenkung vor Gericht angefochten und für ungültig erklärt werden. **
-
Wie Schenkung melden?
Um eine Schenkung zu melden, müssen Sie in der Regel eine Schenkungssteuererklärung bei Ihrem zuständigen Finanzamt einreichen. In dieser Erklärung müssen Sie alle relevanten Informationen zur Schenkung angeben, wie z.B. den Wert des Geschenks und den Bezug zwischen Schenkendem und Beschenktem. Es ist wichtig, dass Sie die Fristen für die Meldung einer Schenkung einhalten, da andernfalls Strafen drohen können. Falls Sie unsicher sind, wie Sie eine Schenkung korrekt melden sollen, empfehle ich Ihnen, sich an einen Steuerberater oder das Finanzamt zu wenden, um professionelle Hilfe zu erhalten. **
-
Ist Schenkung Zugewinn?
Ist Schenkung Zugewinn? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Schenkung und dem Güterstand der Eheleute. In der Regel zählt eine Schenkung nicht zum Zugewinn, da sie als unentgeltliche Zuwendung betrachtet wird. Allerdings kann es Ausnahmen geben, wenn die Schenkung in einem bestimmten Zeitraum vor der Scheidung erfolgt ist und als Versuch gewertet wird, den Zugewinnausgleich zu umgehen. Es ist daher ratsam, sich rechtlich beraten zu lassen, um sicherzustellen, dass Schenkungen im Falle einer Scheidung keine Auswirkungen auf den Zugewinnausgleich haben. **
-
Wann Schenkung anzeigen?
Wann sollte eine Schenkung angezeigt werden? Dies hängt von den jeweiligen gesetzlichen Bestimmungen in Ihrem Land ab. In vielen Ländern müssen Schenkungen über einem bestimmten Betrag dem Finanzamt gemeldet werden. Es ist ratsam, sich über die geltenden Regelungen zu informieren, um mögliche Strafen oder Steuernachzahlungen zu vermeiden. Zudem kann es sinnvoll sein, die Schenkung auch aus rechtlichen Gründen anzuzeigen, um mögliche Streitigkeiten oder Probleme in der Zukunft zu vermeiden. Es ist daher empfehlenswert, sich frühzeitig über die Anzeigepflichten und rechtlichen Konsequenzen von Schenkungen zu informieren. **
Ähnliche Suchbegriffe für Schenkung
-
Wieland Gerät zur Überwachung R1.188.1010.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=ACVersorgungsspannung bei AC 50 Hz=196..253 VVersorgungsspannung bei AC 60 Hz=196..253 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=3Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=3Stoppkategorie nach IEC 60204=0Breite=22,5 mmHöhe=96,5 mmTiefe=114 mm...281,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wieland Gerät zur Überwachung R1.188.1460.0Ausführung=GrundgerätTragschienenmontage möglich=jaMit abnehmbaren Klemmen=jaAusführung des elektrischen Anschlusses=SchraubanschlussSpannungsart der Versorgungsspannung=ACVersorgungsspannung bei AC 50 Hz=196..253 VVersorgungsspannung bei AC 60 Hz=196..253 VGeeignet zur Überwachung von Positionsschaltern=jaGeeignet zur Überwachung von NOT-AUS-Kreisen=jaGeeignet zur Überwachung von optoelektronischen Schutzeinrichtungen=jaGeeignet zur Überwachung von Magnetschaltern=jaGeeignet zur Überwachung von Näherungsschaltern=jaAuswertung der Eingänge=zweikanaligMit Starteingang=jaMit Mutingfunktion=neinMit Rückführkreis=jaAnzahl der Ausgänge, sicherheitsgerichtet, unverzögert, kontaktbehaftet=3Anzahl der Ausgänge, sicherheitsgerichtet, unverzögert, Halbleiter=3Anzahl der Ausgänge, Meldefunktion, unverzögert, kontaktbehaftet=1Stoppkategorie nach IEC 60204=0Breite=22,5 mmHöhe=96,5 mmTiefe=114 mm...200,31 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Meinert, Carsten: Die "gemischte Schenkung"Die "gemischte Schenkung" , The mixed gift is one of the "classics" among problems of civil law. The Federal Court of Justice once called it the "actual impossibility of a settlement which is satisfactory in every respect from a legal perspective." Carsten Meinert attempts to prove the opposite. He deconstructs a centuries-old discussion, examines the individual elements in relation to their persuasiveness and develops a concept of legal reasoning which brings the interests of the persons affected by the mixed gift into balance. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250131, Titel der Reihe: Jus Privatum##, Autoren: Meinert, Carsten, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1100, Themenüberschrift: LAW / Civil Law, Keyword: Daten als Entgelt; Gemischte Geschäfte; Schenkung unter Auflage / Auflagenschenkung; Typenverschmelzungsvertrag; negotium mixtum cum donatione, Fachschema: Sachenrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Steuer- und Abgabenrecht~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 62, Gewicht: 683, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,184,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Schenkung Empfangsbedürftig?
Eine Schenkung ist grundsätzlich empfangsbedürftig, da sie eine freiwillige Zuwendung von Vermögen oder anderen Gegenständen darstellt, die vom Beschenkten angenommen werden muss. Der Beschenkte muss die Schenkung aktiv annehmen, um rechtlich wirksam zu werden. Dies kann beispielsweise durch die Übergabe des Geschenks oder eine entsprechende Erklärung erfolgen. Ohne Annahme der Schenkung durch den Beschenkten bleibt die Schenkung rechtlich unwirksam. In einigen Fällen kann die Annahme auch stillschweigend erfolgen, wenn der Beschenkte das Geschenk behält und nicht zurückgibt. **
-
Ist eine Schenkung steuerpflichtig?
Ist eine Schenkung steuerpflichtig? Die Antwort darauf hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert der Schenkung und dem Verhältnis zwischen Schenker und Beschenktem. In Deutschland gibt es Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung über diesen Freibeträgen liegt, kann Schenkungssteuer anfallen. Es ist daher ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wie hoch Schenkung steuerfrei?
"Wie hoch Schenkung steuerfrei?" Die Höhe der steuerfreien Schenkung hängt von der Beziehung zwischen Schenkendem und Beschenktem ab. In Deutschland beträgt die steuerfreie Freigrenze für Schenkungen zwischen Eltern und Kindern beispielsweise 400.000 Euro alle 10 Jahre. Für Schenkungen zwischen Ehepartnern liegt die Freigrenze bei 500.000 Euro. Bei Schenkungen an andere Personen wie Geschwister oder entfernte Verwandte gelten niedrigere Freibeträge. Es ist wichtig, sich über die aktuellen Regelungen zu informieren, da diese sich je nach Land und Gesetzgebung unterscheiden können. **
-
Welche Kosten bei Schenkung?
Welche Kosten bei Schenkung entstehen, hängt von verschiedenen Faktoren ab. In einigen Ländern können Schenkungen steuerpflichtig sein, abhängig von der Höhe des Wertes der Schenkung und dem Verhältnis zwischen Schenkendem und Beschenktem. Es können auch Notarkosten anfallen, wenn die Schenkung notariell beurkundet werden muss. Zudem können Gebühren für die Übertragung von Eigentum oder anderen Vermögenswerten anfallen. Es ist ratsam, sich vor einer Schenkung über mögliche Kosten und steuerliche Auswirkungen zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.